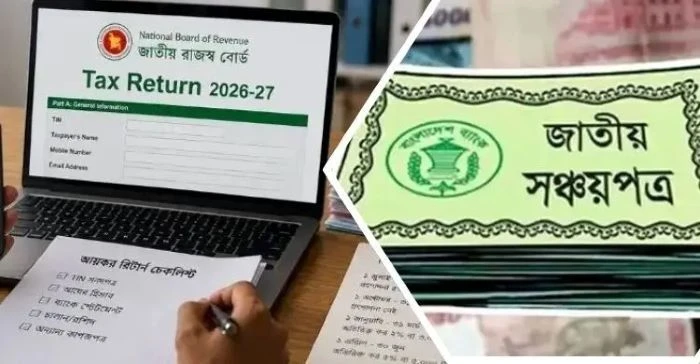
অনেকেই এখন আয়কর বা ই-রিটার্ন সাবমিট করছেন। অনেকেই এই সময় ছোটখাট ভুল করে থাকেন। না জেনেই, না বুঝেই বেশিরভাগ সময় ভুল হয়ে যায়। কিন্তু একবার ভুল করলে তা পরবর্তিতে ঝামেলার সৃষ্টি করতে পারে। এমনকি গুরুত্বর হলে আইনি ঝামেলায়ও পড়তে হতে পারে।
অনেকেই সঞ্চয়পত্র নিয়ে দ্বিধায় থাকেন। কিন্তু মনে রাখবেন রিটার্নে কোনো তথ্য গোপন করা যাবে না বা মিথ্যা তথ্য দেওয়া যাবে না। সঞ্চয়পত্রে টাকা রাখলে শুধু মুনাফা পাওয়ার বিষয়টিই নয়, আয়কর রিটার্নে সেই বিনিয়োগের তথ্য সঠিকভাবে দেখানোও জরুরি। অনেকেরই প্রশ্ন সঞ্চয়পত্র কিনলে ই-রিটার্নে ঠিক কোথায় তথ্য দিতে হবে? মুনাফা পেলে কি আবার আয়কর দিতে হবে? আর সঞ্চয়পত্র কেনার টাকায় কি কর রেয়াত পাওয়া যায়? এবার আসুন রিটার্নে কীভাবে সঞ্চয়পত্র দেখাবেন, ট্যাক্স হবে কি না সব জেনে নেই-
বর্তমানে জাতীয় রাজস্ব বোর্ডের (এনবিআর) ই-রিটার্ন ব্যবস্থায় সঞ্চয়পত্রের তথ্য দেওয়ার প্রক্রিয়াটি আগের তুলনায় সহজ হয়েছে। ২০২৬-২০২৭ করবর্ষে অনলাইন রিটার্নে সঞ্চয়পত্রের তথ্য ইনকাম ফ্রম ফাইন্যান্সিয়াল অ্যাসেটস অংশে দেওয়া যায়। এনবিআর-এর এফএকিউ অনুযায়ী, অনলাইন সঞ্চয়পত্রের তথ্য ‘ইম্পোর্ট ফ্রম এনএসডি’ অপশন ব্যবহার করে আনা যায়। তবে ৩০ জুন ২০১৯-এর আগে কেনা সঞ্চয়পত্রের তথ্য ম্যানুয়ালি দিতে হবে।
সঞ্চয়পত্র থাকলে ই-রিটার্নে কী দেখাবেন?
সঞ্চয়পত্রকে শুধু আয় হিসেবে দেখালেই হবে না। এটি আপনার একটি আর্থিক সম্পদ। তাই ই-রিটার্নের অ্যাসেট অ্যান্ড লায়াবেলিটিস অংশেও সঞ্চয়পত্রের তথ্য দেখাতে হবে। এনবিআর-এর নির্দেশনায় আর্থিক সম্পদের তালিকায় সেভিংস সার্টিফিকেট বা সঞ্চয়পত্র অন্তর্ভুক্ত রয়েছে।
অন্যদিকে সঞ্চয়পত্র থেকে যে মুনাফা পেয়েছেন, সেটি ইনকাম ফ্রম ফাইন্যান্সিয়াল অ্যাসেটস অংশে দেখাতে হবে। এনবিআর-এর এফএকিউ-তেও সঞ্চয়পত্রের মুনাফাকে আর্থিক সম্পদ থেকে আয়ের মধ্যে রাখা হয়েছে। অর্থাৎ, সহজভাবে বললে সঞ্চয়পত্র কেনার টাকা সম্পদ হিসেবে এবং সেখান থেকে পাওয়া মুনাফা আয় হিসেবে দেখাতে হবে।
সঞ্চয়পত্রের মুনাফায় কি কর দিতে হয়?
সঞ্চয়পত্রের মুনাফার ক্ষেত্রে উৎসে কর কাটা হয়। আয়কর আইন, ২০২৩-এর ধারা ১০৫ অনুযায়ী, সঞ্চয়পত্রের মুনাফার ওপর ১০ শতাংশ হারে উৎসে কর কর্তনের বিধান রয়েছে। তবে পেনশনার সঞ্চয়পত্রের ক্ষেত্রে নির্দিষ্ট শর্তে আলাদা সুবিধা রয়েছে কোনো আয়বর্ষে পেনশনার সঞ্চয়পত্রে পুঞ্জিভূত বিনিয়োগ ৫ লাখ টাকা অতিক্রম না করলে সেই বিনিয়োগ থেকে অর্জিত মুনাফায় ওই ধারায় কর কর্তন করা হবে না।
তাই সঞ্চয়পত্রের মুনাফা হাতে পাওয়ার সময় যদি উৎসে কর কেটে নেওয়া হয়ে থাকে, সেই করের তথ্যও রিটার্নে সঠিকভাবে দেখানো জরুরি। এনবিআর-এর ই-রিটার্ন এফএকিউ অনুযায়ী, ট্যাক্স অ্যান্ড পেমেন্ট অংশের ই-রিটার্ন লার্জার-এ গিয়ে ক্লেইম সোর্স ট্যাক্সের মাধ্যমে সঞ্চয়পত্র থেকে কাটা করের তথ্য সমন্বয় করা যায়।
সঞ্চয়পত্র কিনলে কর রেয়াত পাওয়া যায়?
হ্যাঁ, আইন অনুযায়ী নির্দিষ্ট সীমার মধ্যে সঞ্চয়পত্র কেনার বিনিয়োগ কর রেয়াতের আওতায় আসতে পারে। এনবিআর-এর আয়কর নির্দেশিকায় নতুন সঞ্চয়পত্র কেনার ক্ষেত্রে সর্বোচ্চ ৫ লাখ টাকা পর্যন্ত বিনিয়োগ কর রেয়াতযোগ্য হিসেবে দেখানো হয়েছে। তবে রেয়াত পাওয়ার জন্য আইন অনুযায়ী প্রযোজ্য অন্যান্য শর্তও পূরণ করতে হবে।
এখানে একটি গুরুত্বপূর্ণ বিষয় হলো কর রেয়াত মানে সঞ্চয়পত্র কেনার পুরো টাকা কর থেকে বাদ দেওয়া নয়। বিনিয়োগের নির্ধারিত সীমা ও প্রযোজ্য হিসাব অনুযায়ী রেয়াতের পরিমাণ নির্ধারিত হয়। এনবিআর আরও জানিয়েছে, করদাতার করদায় না থাকলে বিনিয়োগজনিত কর রেয়াত পাওয়ার সুযোগ নেই। আবার রেয়াতের পর করদায় শূন্য বা ঋণাত্মক হলেও নির্দিষ্ট ক্ষেত্রে ন্যূনতম কর প্রযোজ্য হতে পারে।
সঞ্চয়পত্রের উৎসে কাটা কর কীভাবে সমন্বয় করবেন?
ই-রিটার্নে (e-Return) প্রথমে সঞ্চয়পত্রের মুনাফার তথ্য সঠিকভাবে দিতে হবে। এরপর ট্যাক্স অ্যান্ড পেমেন্ট (Tax & Payment) অংশে গিয়ে আপডেট ট্যাক্স পেমেন্ট স্ট্যাটাস (Update Tax Payment Status) অপশন থেকে ই-রিটার্ন লার্জার (e-Return Ledger)-এ প্রবেশ করতে হবে। সেখানে ক্লেইম সোর্স ট্যাক্সে (Claim source tax)-এ সঞ্চয়পত্র (Sanchaypatra) নির্বাচন করে প্রয়োজনীয় তথ্য আপডেট করা যায়।
বর্তমান ব্যবস্থায় অনলাইন সঞ্চয়পত্রের ক্ষেত্রে ইম্পোর্ট ফ্রম এনএসডি (Import from NSD) ব্যবহার করলে সংশ্লিষ্ট তথ্য আনার সুবিধা রয়েছে। এনবিআর জানিয়েছে, আমদানির সময় ১২০ ধারায় কর্তিত বা সংগৃহীত করের তথ্যও ক্লেইম (Claim) অপশনের মাধ্যমে রিটার্নে যুক্ত করা যায়।
শুধু সঞ্চয়পত্র দেখালেই হবে না
সঞ্চয়পত্রের তথ্য রিটার্নে বাদ দেওয়া বা ভুলভাবে দেখানো ঠিক নয়। বিশেষ করে সঞ্চয়পত্রের মূল টাকা, মুনাফা এবং উৎসে কাটা কর এই তিনটির তথ্যের মধ্যে যেন অসঙ্গতি না থাকে, সেদিকে খেয়াল রাখতে হবে।
আরেকটি বিষয় মনে রাখা দরকার, সঞ্চয়পত্র কেনার টাকা ও সঞ্চয়পত্র থেকে পাওয়া মুনাফা এক বিষয় নয়। কেনার অর্থ সম্পদ হিসেবে দেখাতে হবে; মুনাফা দেখাতে হবে আয় হিসেবে। আর মুনাফা থেকে আগে কর কাটা হয়ে থাকলে সেটি রিটার্নে উৎসে কর্তিত কর হিসেবে দাবি করতে হবে।
তাই ই-রিটার্ন জমা দেওয়ার আগে সঞ্চয়পত্রের সার্টিফিকেট, এনএসডি-তে থাকা তথ্য এবং উৎসে করের হিসাব মিলিয়ে নেওয়াই সবচেয়ে নিরাপদ। এতে একদিকে সম্পদের হিসাব পরিষ্কার থাকবে, অন্যদিকে একই আয়ের ওপর ভুল করে অতিরিক্ত কর দেওয়ার ঝুঁকিও কমবে।
সূত্র: জাগো নিউস ২৪